Domain kindermagazine.de kaufen?
Wir ziehen mit dem Projekt
kindermagazine.de um.
Sind Sie am Kauf der Domain
kindermagazine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kindermagazine.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Oelwein, Patricia Logan: Kinder mit Down-Syndrom lernen lesenKinder mit Down-Syndrom lernen lesen , Ein Praxisbuch für Eltern und Lehrer , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 200202, Produktform: Kartoniert, Titel der Reihe: Edition 21##, Autoren: Oelwein, Patricia Logan, Seitenzahl/Blattzahl: 318, Abbildungen: Mit Abb., Fachschema: Down-Syndrom - Trisomie 21, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sonderpädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: G & S Verlag, Verlag: G & S Verlag, Verlag: Stdler-Ley, Stefan, Länge: 236, Breite: 172, Höhe: 20, Gewicht: 549, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
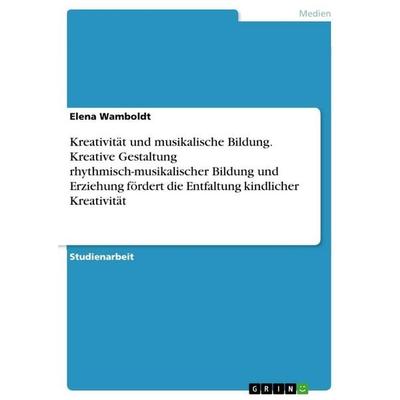
Kreativität und musikalische Bildung. Kreative Gestaltung rhythmisch-musikalischer Bildung und Erziehung fördert die Entfaltung kindlicher KreativitätKreativität Und Musikalische Bildung. Kreative Gestaltung Rhythmisch-musikalischer Bildung Und Erziehung Fördert Die Entfaltung Kindlicher Kreativität Von, Grin, 978-3-389-12855-8, Musik16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Noris Spiele - Spaß am LesenMit dem Lernspiel "Spaß am Lesen" von Noris Spiele wird das Lesenlernen zu einem unterhaltsamen Abenteuer für Kinder der ersten und zweiten Klasse. Spielerisch werden die Grundlagen des Lesens und Schreibens vermittelt und der Grundwortschatz gefestigt. geeignet für 1 bis 4 Spieler ab 5 Jahren basiert auf der bewährten Anlautmethode umfangreiches Spielmaterial mit 81 Bild-Kärtchen und 140 Buchstaben inklusive 34 Wortstreifen mit Signalwörtern mit vielen verschiedenen Spielvorschlägen und Übungen Das Konzept dieses Spiels wurde speziell für Leseanfänger entwickelt und wird von Pädagogen empfohlen. Kinder lernen, Wortbilder zu erfassen und können sogar eigene kleine Geschichten gestalten. Die beiliegende Spielanleitung enthält neben den Regeln auch zahlreiche Übungsvorschläge und Kommentare, die den Einstieg erleichtern und für langanhaltenden Spielspaß sorgen.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Noris Lernspiel 606076340, Spaß am Lesen, ab 5 Jahre, 1-4 Spieler, Lesen lernenMittels 81 farbenfrohen Bildtafeln und 140 Buchstaben-Kärtchen Lesekompetenz verbessern Systematische Spiele führen vom ganzheitlichen Erfassen von Wortbildern zum Gestalten einer Geschichte Hilft dabei Leseanfängern bei den ersten Schritten und fördert den, der es bereits kann Verwendet die moderne Anlautmethode zum Verknüpfen von Laut und Buchstabe Inkl. ausführlicher Anleitung mit Spielvorschlägen und dem amtlichen Grundwortschatz Geeignet für die 1. und 2. Klasse, von Pädagogen empfohlen Für 1 - 4 Spieler, Spieldauer ca. 10 - 20 min Merkmale: Altersempfehlung: ab 5 Jahre Spieleranzahl: 1 - 4 Spieler Lerninhalte: Lesen & Schreiben Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.12,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Oelwein, Patricia Logan: Kinder mit Down-Syndrom lernen lesenKinder mit Down-Syndrom lernen lesen , Ein Praxisbuch für Eltern und Lehrer , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 200202, Produktform: Kartoniert, Titel der Reihe: Edition 21##, Autoren: Oelwein, Patricia Logan, Seitenzahl/Blattzahl: 318, Abbildungen: Mit Abb., Fachschema: Down-Syndrom - Trisomie 21, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sonderpädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: G & S Verlag, Verlag: G & S Verlag, Verlag: Stdler-Ley, Stefan, Länge: 236, Breite: 172, Höhe: 20, Gewicht: 549, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Kreativität und musikalische Bildung. Kreative Gestaltung rhythmisch-musikalischer Bildung und Erziehung fördert die Entfaltung kindlicher KreativitätKreativität Und Musikalische Bildung. Kreative Gestaltung Rhythmisch-musikalischer Bildung Und Erziehung Fördert Die Entfaltung Kindlicher Kreativität Von, Grin, 978-3-389-12855-8, Musik16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
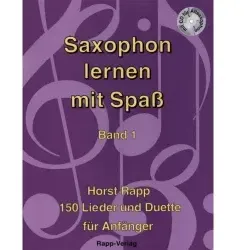
Saxophon lernen mit Spaß 1?Saxophon lernen mit Spaß 1? vermittelt Anfängern die Grundlagen des Altsaxophons mit 150 Liedern und Duetten. Kleine Lernschritte, abwechslungsreiche Musikstücke und eine Mitspiel-CD sorgen für motivierende Erfolgserlebnisse im Unterricht und beim Üben zu Hause.22,40 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.